Goiânia (GO) · Publicado em
A Justiça reconheceu o direito de um produtor rural ao alongamento de dívida rural de R$ 840,1 mil com o Banco do Brasil. A juíza Vanessa Crhistina Garcia Lemos, da 8ª Vara Cível de Goiânia, também extinguiu a execução ajuizada pelo banco. Perdas em lavouras de soja e sorgo fundamentaram a sentença.
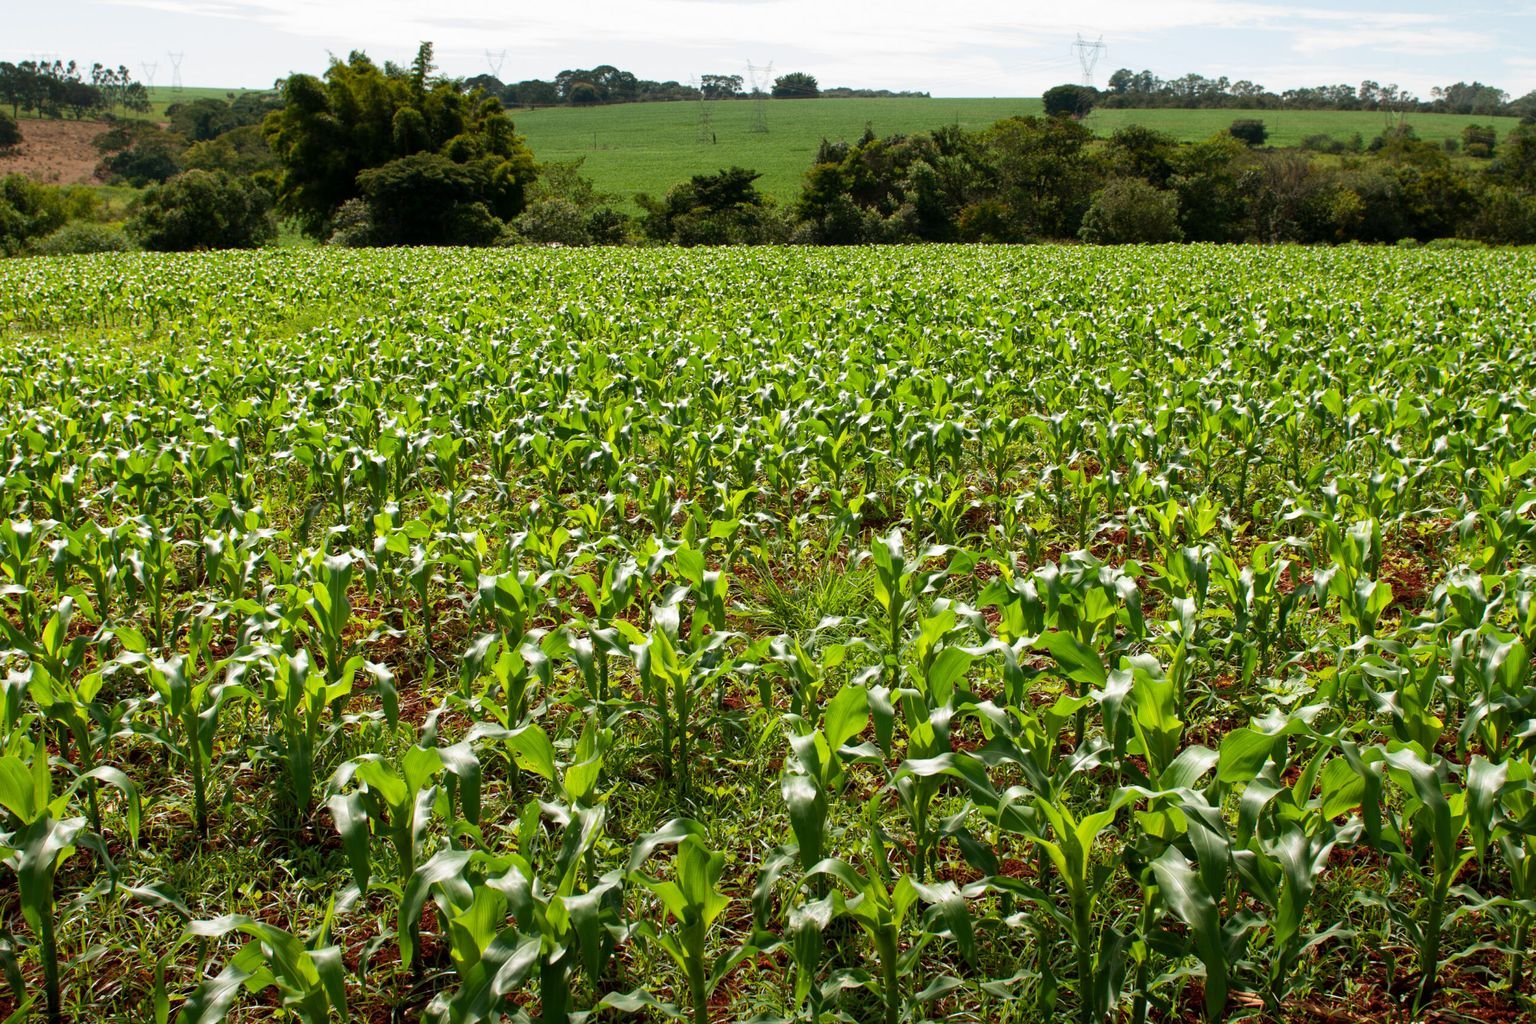
Financiamento de R$ 577,9 mil bancou lavoura de milho em 28,87 hectares
O produtor contratou o financiamento em agosto de 2023, no valor original de R$ 577,9 mil. O dinheiro serviu para o custeio de uma lavoura de milho em 28,87 hectares.
Em setembro de 2024, as partes assinaram um aditivo. O documento mudou o cronograma para cinco prestações anuais, com vencimentos entre setembro de 2025 e setembro de 2029.
Com o inadimplemento, o Banco do Brasil ajuizou a execução e cobrou R$ 840.102,28. O produtor apresentou embargos à execução, com a advogada Jeuza J. de Queiroz Soares. Ele alegou que a estiagem prolongada e a queda dos preços dos grãos prejudicaram a capacidade de pagamento.
Laudos apontam queda de 46% na soja e perda de 100% no sorgo
A defesa mostrou que o produtor pediu a prorrogação da dívida em dezembro de 2024 e em janeiro de 2025. Os pedidos ocorreram antes do vencimento da primeira parcela e vieram com documentos técnicos sobre as perdas.
Os laudos indicam redução de 46% na produtividade da soja, com colheita de 37,8 sacas por hectare. A expectativa era de 70 sacas. No sorgo, a perda chegou a 100%.
Outro estudo, da safra 2025/2026, registrou queda de 42,32% na produtividade da soja. O estudo financeiro apontou resultado líquido negativo de R$ 1,17 milhão nessa safra. Também apresentou projeções de recuperação econômica.
| Indicador | Valor |
|---|---|
| Dívida cobrada na execução | R$ 840.102,28 |
| Financiamento original, em agosto de 2023 | R$ 577,9 mil |
| Área da lavoura de milho | 28,87 hectares |
| Queda da produtividade da soja | 46% |
| Perda no sorgo | 100% |
| Resultado líquido da safra 2025/2026 | Negativo em R$ 1,17 milhão |
Juíza considera o resultado global das atividades agrícolas
O contrato executado servia ao custeio do milho. Mesmo assim, a magistrada entendeu que os prejuízos nas outras culturas servem para provar a dificuldade financeira do agricultor.
Na fundamentação, a juíza explicou que a renda rural pode vir de diferentes lavouras. Segundo ela, o resultado negativo de uma cultura afeta os recursos para pagar outros financiamentos.
A sentença aplicou a Súmula 298 do Superior Tribunal de Justiça (STJ) e o Manual de Crédito Rural (MCR). A magistrada ressaltou que a Cédula de Crédito Bancário não afasta a natureza rural da operação. É preciso provar que os recursos foram para a lavoura.
Renegociação anterior não impede novo alongamento
A juíza afirmou que uma renegociação anterior não impede, por si só, um novo alongamento. Ela também observou que normas de 2026 não podem alterar automaticamente situações jurídicas constituídas sob a regra anterior.
O Banco do Brasil alegou que o pedido administrativo não suspende automaticamente a obrigação. A juíza aceitou esse argumento, mas concluiu que o produtor comprovou os requisitos para o alongamento.
A magistrada destacou ainda que o banco não apresentou elementos técnicos para afastar as perdas documentadas. Segundo a sentença, a instituição também não comprovou a análise individualizada dos pedidos administrativos.
O que a sentença determina
A decisão manda reprogramar a dívida conforme a capacidade de pagamento do agricultor. Os encargos contratados e as garantias ficam preservados. A juíza declarou inexigível a cobrança nas condições originais e extinguiu a execução.
A sentença não cancela a dívida. Ela também não impede nova cobrança nos termos da renegociação. Na prática, o alongamento de dívida rural mantém a obrigação e muda a forma de pagamento, conforme a capacidade do produtor. A decisão é de primeira instância e admite recurso.