Goiânia (GO) · Publicado em
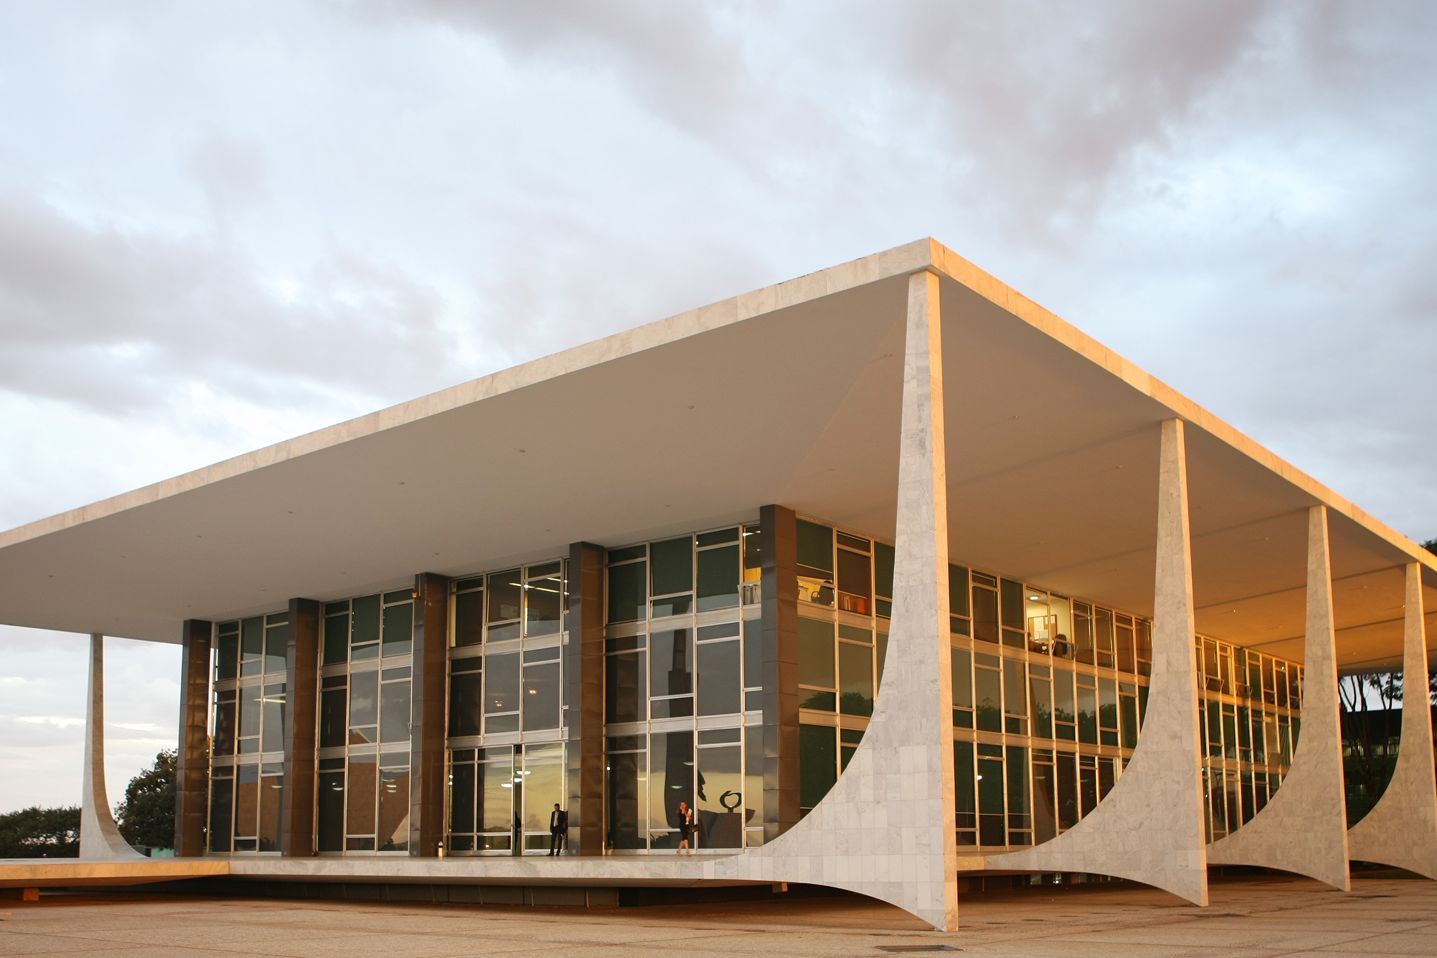
O Supremo Tribunal Federal retirou o Imposto Sobre Serviços de Qualquer Natureza (ISS) da base de cálculo do PIS/Cofins. O plenário da Corte concluiu o julgamento na quarta-feira, 21 de outubro, por maioria de votos. A decisão encerra ação que tramitava desde 2008 e, segundo o próprio tribunal, alcança impacto de R$ 35 bilhões nas contas do governo federal.
Corte fixa tese válida para todos os casos semelhantes
Os ministros aprovaram tese jurídica de aplicação obrigatória aos processos idênticos em tramitação no país. O texto afirma que o valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, porque o imposto se qualifica como simples ingresso financeiro.
Pela tese, esse ingresso apenas transita, sem caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte.
ISS pertence a municípios, e PIS e Cofins, à União
O entendimento firmado separa a titularidade dos tributos. O ISS não integra o patrimônio das empresas e precisa ser repassado aos cofres dos municípios e do Distrito Federal. Os valores recolhidos, portanto, têm natureza transitória nas contas das empresas.
Já o PIS e a Cofins são contribuições devidas à União. Para a Corte, cobrar as contribuições federais sobre um valor que pertence ao município amplia indevidamente a base tributária.
Decisão alcança clínicas, escolas e assistência técnica
O ISS incide sobre serviços prestados por clínicas médicas, escolas, empresas de eventos e assistência técnica, entre outras atividades. Prestadores desses serviços em Goiás recolhem o imposto aos municípios onde atuam e, até agora, viam o valor somado à base das contribuições federais.
O caso julgado chegou ao Supremo em recurso apresentado por uma empresa de ônibus. A companhia pedia a derrubada de decisão da Justiça Federal que havia reconhecido a legalidade da inclusão do ISS na base de cálculo do PIS e da Cofins.
Julgamento repete a lógica aplicada antes ao ICMS
A discussão levada ao plenário repete a controvérsia sobre a inclusão de impostos estaduais e municipais na base de contribuições federais. A ação esperava julgamento havia 18 anos, prazo em que empresas de todo o país acumularam processos à espera da definição.
Com a tese fixada, esses processos passam a ter desfecho vinculado ao entendimento do Supremo. Os efeitos práticos sobre devolução de valores já recolhidos dependem do que ficar definido na fase seguinte do julgamento.
Contribuições federais incidem sobre a receita das empresas
O PIS e a Cofins são contribuições sociais devidas à União e calculadas sobre a receita ou o faturamento das empresas. O ISS, por sua vez, é imposto de competência dos municípios e do Distrito Federal, cobrado sobre a prestação de serviços.
A controvérsia julgada pelo Supremo estava em saber se o valor do imposto municipal, embutido no preço do serviço, deveria ou não compor a base de cálculo do PIS/Cofins.
A Corte respondeu que não. Para o tribunal, o montante do ISS apenas atravessa a contabilidade do prestador até chegar ao município, e não se incorpora ao seu patrimônio. A tese fixada passa a orientar os demais processos sobre o mesmo tema.