Goiânia (GO) · Publicado em
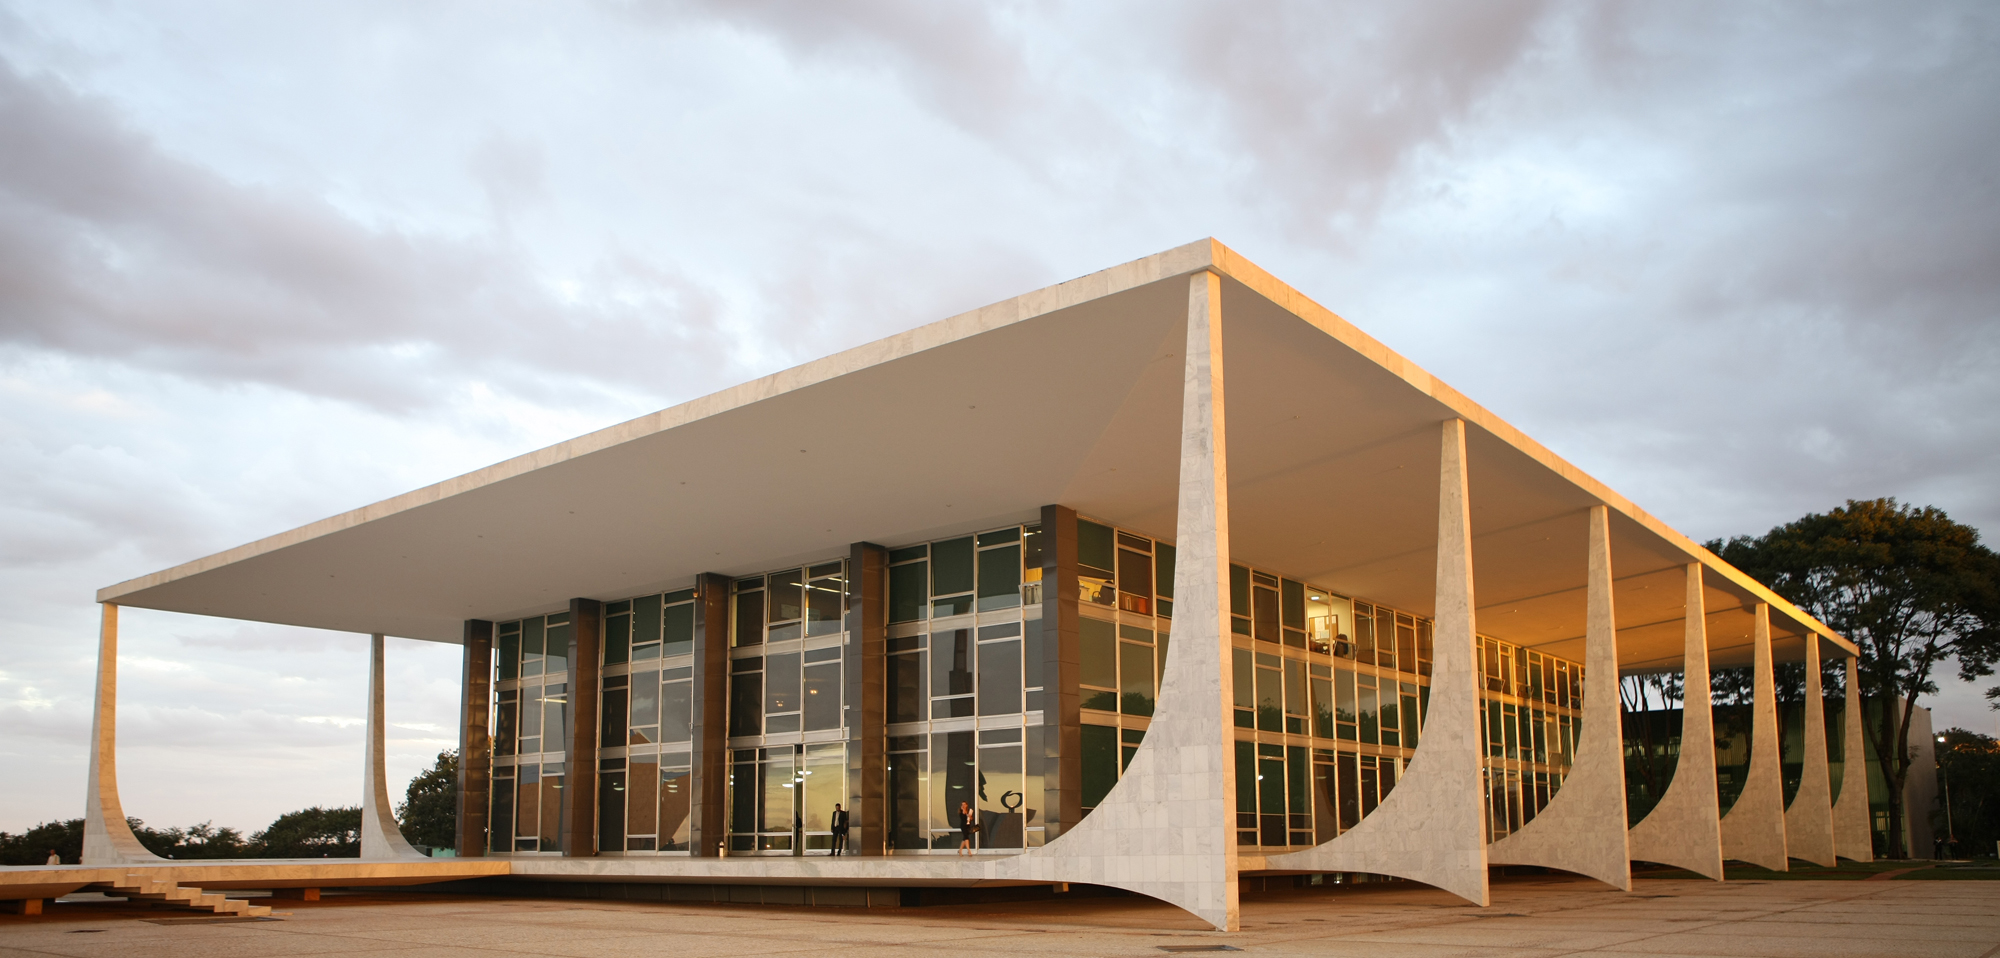
O Supremo Tribunal Federal definiu que a proibição de os municípios fixarem alíquota de IPTU pela área do imóvel produz efeitos a partir de 12 de agosto de 2026. A data é a da publicação da ata do julgamento que firmou a tese. Com a modulação, ficam preservadas as cobranças e os pagamentos feitos antes disso, além dos processos administrativos e das ações judiciais ainda pendentes.
Modulação saiu em sessão virtual encerrada em 9 de outubro
A decisão foi tomada no julgamento de embargos de declaração no Recurso Extraordinário com Agravo 1593784, em sessão virtual encerrada em 9 de outubro.
Em sessão virtual encerrada em 5 de agosto, o Plenário havia fixado a tese de repercussão geral do Tema 1.455: é inconstitucional a fixação de alíquota do IPTU em razão da área do imóvel por lei municipal posterior à Emenda Constitucional 29/2000. Esse entendimento se aplica a todos os casos semelhantes em tramitação na Justiça.
Caso veio de lei de Chapecó que cobrava 1% acima de 400 metros quadrados
O processo tratava de lei do município de Chapecó, em Santa Catarina, que estabelecia alíquota de 1% de IPTU para imóveis com área construída igual ou superior a 400 metros quadrados.
O Tribunal de Justiça de Santa Catarina declarou a norma inconstitucional, determinou a aplicação da alíquota de 0,5% e a devolução dos valores pagos a mais. O STF, por unanimidade, rejeitou o recurso do município e afirmou que a progressividade fiscal do IPTU deve considerar o valor do imóvel.
O município de Chapecó apresentou então embargos de declaração, com alegações de contradição, omissão e falta de clareza na decisão.
Relator considerou impacto nas finanças municipais
Os embargos foram acolhidos apenas no pedido de modulação do alcance da decisão. O relator, ministro Dias Toffoli, considerou a possibilidade de outras leis municipais preverem a mesma forma de tributação sem que tenham sido questionadas na Justiça.
O relator também levou em conta que a aplicação retroativa poderia ter impacto significativo nas finanças municipais.
O município de Chapecó informou que o valor atualizado das restituições tributárias chegaria a cerca de R$ 14 milhões. A Associação Brasileira das Secretarias de Finanças das Capitais alertou que a devolução de valores poderia comprometer despesas essenciais e a prestação de serviços públicos em saúde, educação e segurança.
O que a modulação preserva e o que ela alcança
A fixação da data divide o tratamento jurídico em dois períodos. A tese sobre a alíquota de IPTU pela área do imóvel continua valendo para todos os casos semelhantes, mas a produção de efeitos tem marco.
| Situação | Efeito |
|---|---|
| Cobranças e pagamentos anteriores a 12/8/2026 | Preservados |
| Processos administrativos pendentes | Preservados |
| Ações judiciais pendentes de conclusão | Preservadas |
| Efeitos da proibição | A partir de 12/8/2026 |
Contribuinte goiano precisa olhar a lei do próprio município
A tese alcança lei municipal posterior à Emenda Constitucional 29/2000 que fixe alíquota de IPTU em razão da área do imóvel. Cada município tem código tributário próprio, e a verificação depende do texto local.
Em Goiás, a consulta à legislação tributária municipal é feita no portal da prefeitura de cada cidade e na Câmara Municipal, que publica as leis aprovadas. O carnê do IPTU traz a alíquota aplicada e a base de cálculo usada no lançamento, o que permite comparar com o critério previsto em lei.